CALZADO: nuevos hábitos de consumo

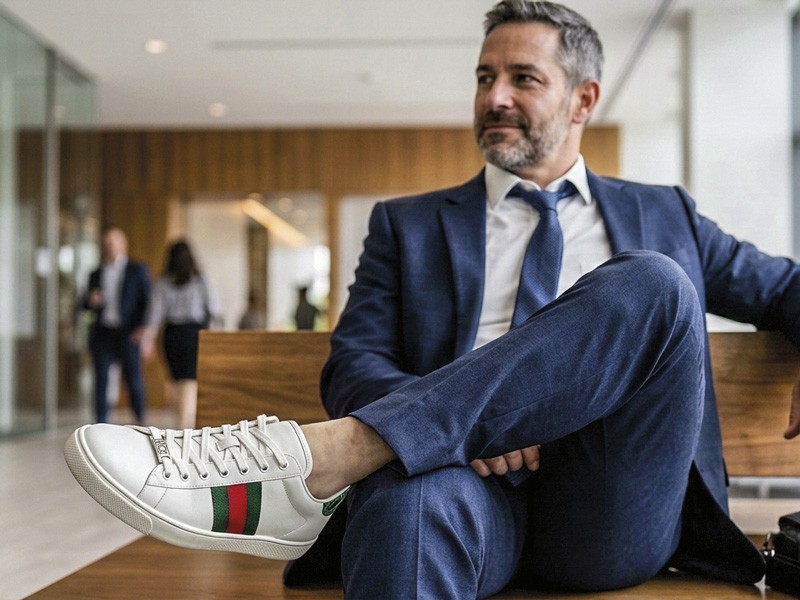
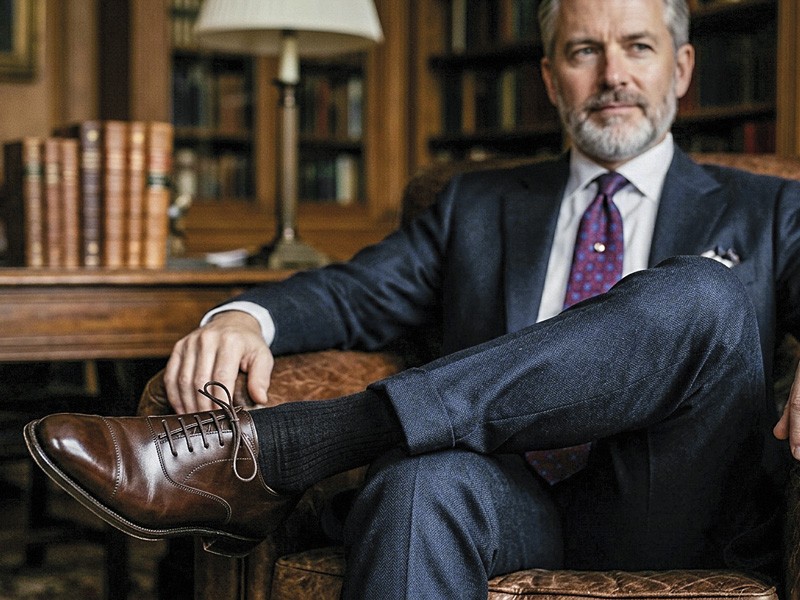
El fenómeno de la “casualización” del calzado y la hegemonía del deportivo/casual sobre el calzado formal o de vestir (dress shoes) es uno de los cambios de consumo más profundos en la industria de la moda a nivel global.
Existen informes de inteligencia de mercado de reconocidas consultoras que cuantifican este comportamiento:
Según el informe sobre la industria del calzado de Business Research Insights, la cuota de mercado (market share) por categorías se distribuye de la siguiente manera:
• Calzado Deportivo / Performance (Athletic Footwear): 41% del consumo global.
• Calzado Casual y Athleisure: 33% del consumo global.
• Calzado Formal / De Vestir (Formal Footwear): 16% del consumo global.
• Sandalias y otros: 10%.
Dato clave: El calzado deportivo y el casual representan cerca del 74% del total de pares consumidos en el mundo. En mercados donde el hábito de vestimenta informal está más arraigado (como Estados Unidos), las zapatillas (sneakers) por sí solas alcanzan el 44% del total del consumo de calzado.
El volumen de facturación del segmento de calzado deportivo/casual refleja el ritmo de su expansión:
• El mercado de calzado deportivo superó los US$ 135.000 - 180.000 millones en el período 2025–2026.
• Se proyecta que crezca a una tasa anual compuesta (CAGR) de entre el 4,9% y el 6,7% durante los próximos 8 a 10 años (superando los US$ 210.000 millones para la década de 2030).
• En comparación, la categoría de calzado formal/de vestir muestra un crecimiento plano o sensiblemente inferior (entorno al 1,5% - 2% CAGR), impulsado casi exclusivamente para ocasiones específicas (eventos, bodas, etc.) y un segmento corporativo muy reducido.
Los análisis de la industria coinciden en varias razones para esta transformación:
• La tendencia del Athleisure y la hibridación: Los informes de Mordor Intelligence y Precedence Research destacan que el límite entre el rendimiento deportivo y el uso diario se borró definitivamente. Cerca del 51% de los consumidores globales prefieren calzado basado en la estética o construcción de la zapatilla para sus actividades rutinarias.
• Flexibilización de los códigos de vestimenta laboral: El trabajo híbrido y la relajación del código formal (dress code) corporativo han reducido la compra de zapatos de vestir tradicionales de cuero (oxford, acordonados clásicos, mocasines estructurados, etc.).
• Priorización de la comodidad sobre el diseño riguroso: De acuerdo con estudios de hábitos del consumidor en mercados clave, más del 58% de los compradores prioriza la ergonomía, la amortiguación y la durabilidad por sobre el estilo formal estricto.
• Predominio de materiales no tradicionales: El 54% del calzado mundial ya se fabrica con materiales no de cuero (mallas sintéticas, tejidos 3D/knit, espumas de EVA, materiales reciclados y poliuretanos termoplásticos). Las zapatillas y calzado deportivo representan más del 70% del consumo de este tipo de materiales sintéticos/textiles.
Los reportes sectoriales indican que el calzado formal no desapareció, pero ha tenido que transformarse estructuralmente:
• Hibridación: Surgimiento masivo del “zapato híbrido” (capelladas clásicas de cuero montadas sobre suelas deportivas de goma, TR o EVA inyectada) para ofrecer confort al consumidor acostumbrado a la zapatilla.
• Nichos de lujo y valor agregado: El calzado clásico de alta gama en cuero genuino se desplaza cada vez más hacia un segmento de lujo, calzado a medida o nichos de especialidad, perdiendo participación en el consumo masivo diario.